ويسترن يونيون - الإمارات
- 2.65Kالمراجعات
- 4.3
- المطوّر
- Western Union Apps
- تاريخ الإصدار
- 01/11/2016
لقطات الشاشة
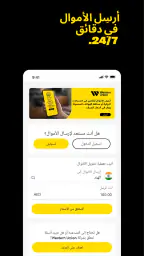
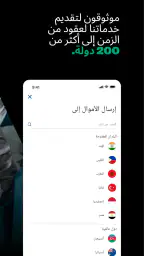
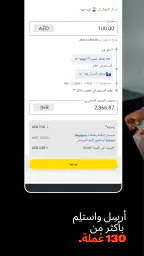
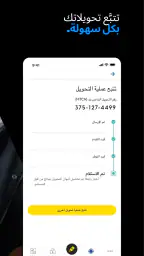
عندما أحتاج إلى إرسال المال من الإمارات إلى شخص في بلد آخر، أفضّل أن أبدأ من الهاتف بدل البحث عن فرع أو التعامل مع خطوات ورقية طويلة. بعد تجربة ويسترن يونيون - الإمارات، وجدت أنه تطبيق مالي عملي لمن يريد الوصول إلى خدمة تحويل معروفة من شاشة واحدة، خصوصًا عندما تكون الأولوية للسرعة وسهولة بدء العملية. التطبيق مجاني، ومطوّره Western Union Apps، وتصنيفه العمري PEGI 3، لذلك يبدو مناسبًا للاستخدام اليومي الواسع وليس لفئة متخصصة فقط.
الفكرة الأساسية واضحة: تختار وجهة التحويل، تدخل بيانات المستفيد، تراجع التفاصيل، ثم تتابع العملية بالطريقة المتاحة لك داخل التطبيق. لا يحاول التطبيق أن يكون محفظة مالية شاملة أو أداة لإدارة الميزانية؛ قوته في تركيزه على إرسال الأموال من الإمارات إلى وجهات دولية. وهذا التركيز مفيد، لكنه يعني أيضًا أن من يبحث عن خدمات مصرفية كثيرة في مكان واحد قد يحتاج إلى تطبيق آخر بجانبه.
كيف يبدو التطبيق في وضعه الحالي؟
في الاستخدام الأول، أكثر ما أعجبني هو أن التطبيق يبدأ من حاجة مفهومة بدل إغراق المستخدم بقوائم كثيرة. إذا كان هدفك تحويل مبلغ إلى قريب أو صديق خارج الإمارات، فالمسار المنطقي يظهر أمامك بسرعة. هذا مهم في المواقف التي لا تريد فيها تجربة شاشات معقدة، مثل إرسال مصروف عاجل أو مساعدة أحد أفراد العائلة أثناء السفر.
الواجهة لا تلغي مسؤولية المراجعة قبل الإرسال. يجب أن تتعامل مع اسم المستفيد وبياناته بجدية، لأن أي خطأ في حرف أو رقم قد يسبب تأخيرًا أو يتطلب تصحيحًا. نصيحتي العملية هي حفظ بيانات المستفيد في ملاحظات آمنة قبل بدء العملية، ثم مقارنتها حرفيًا بما يظهر في الشاشة. هذه الخطوة الصغيرة تقلل الارتباك، خصوصًا عند التحويل إلى شخص يحمل اسمًا شائعًا.
يخدم التطبيق مستخدمين مختلفين: المقيم الذي يرسل المال بانتظام إلى أسرته، والمسافر الذي يحتاج إلى مساعدة مالية خارج الدولة، وصاحب العمل الذي يرسل مبلغًا محدودًا لشخص في بلد آخر. لكنه ليس الخيار المثالي لمن يريد تحويلات متكررة مع أدوات محاسبية متقدمة أو تقارير تفصيلية؛ هنا تكون الخدمات المصرفية أو منصات التحويل المتخصصة أكثر ملاءمة.
يحمل التطبيق متوسط تقييم يبلغ 4.3 من 5، مع أكثر من ستة آلاف تقييم وحوالي ألفي مراجعة. هذه الأرقام تعطي انطباعًا جيدًا عن قابلية الاستخدام، لكنها لا تعني أن كل تجربة ستكون متطابقة. التحويلات المالية تتأثر بالوجهة، وبيانات المستفيد، وطريقة الاستلام، ومتطلبات التحقق، لذلك أتعامل مع التقييم كإشارة إلى سهولة التطبيق لا كضمان لنتيجة واحدة في كل حالة.
تجربة التحويل في موقف يومي
لنفترض أنك تريد إرسال مبلغ إلى أحد أفراد عائلتك في الخارج قبل نهاية اليوم. أبدأ عادةً بتحديد البلد، ثم أتأكد من اسم المستفيد كما يظهر في وثيقته، وأراجع العملة والمبلغ قبل الانتقال. لا أنصح بالاعتماد على الذاكرة إذا كنت قد أرسلت إلى أكثر من شخص؛ الأفضل اختيار المستفيد الصحيح ببطء، لأن السرعة في هذه المرحلة قد تكون سبب المشكلة.
بعد إدخال التفاصيل، أتعامل مع شاشة المراجعة كأنها نقطة توقف إلزامية، لا إجراء شكلي. أتحقق من المبلغ الذي سيدفعه المرسل، وما سيصل إلى المستفيد، وأي معلومات مرتبطة بطريقة الاستلام. إذا كان الشخص في الطرف الآخر ينتظر المال لغرض محدد، أرسل له تفاصيل العملية بالطريقة الآمنة المناسبة بدل الاكتفاء برسالة قصيرة مثل “تم الإرسال”.
الميزة العملية هنا أن الهاتف يجمع خطوات البحث والإدخال والمتابعة في سياق واحد. لا أحتاج إلى التنقل بين محادثة وتطبيق مصرفي وملاحظات ورقية بالقدر نفسه الذي قد أحتاجه عند استخدام الطرق التقليدية. ومع ذلك، لا ينبغي فهم ذلك على أنه تحويل فوري مضمون في كل ظرف؛ سهولة بدء العملية لا تلغي ضرورة قراءة التعليمات النهائية والتأكد من حالة التحويل.
ما الذي تغيّر عبر الإصدارات؟
التطبيق متاح منذ نوفمبر من عام 2016، والنسخة الحالية هي 4.5، مع دعم يبدأ من نظام تشغيل أندرويد 8.0. وجوده لسنوات يعطيه سياقًا مختلفًا عن تطبيق جديد ظهر حديثًا؛ فمن الواضح أنه مر بمراحل تطوير حتى وصل إلى صورته الحالية. لكنني أفرّق بين هذا التاريخ وبين توقعات غير مؤكدة حول ما قد يأتي لاحقًا: لا أتعامل مع اسم الإصدار وحده كدليل على تغيير محدد في كل وظيفة.
بالنسبة للمستخدم الحالي، معنى الانتقال إلى النسخة الأحدث هو الاستفادة من النسخة التي يطرحها المطوّر الآن، لا افتراض أن كل شاشة ستبدو كما كانت في إصدار سابق. لذلك من المفيد بعد التحديث إعادة مراجعة طريقة إدخال المستفيد وتتبع العملية، خصوصًا إذا كنت معتادًا على أماكن أزرار معينة. التطبيقات المالية قد تغيّر ترتيب الخطوات حتى عندما تبقى المهمة الأساسية نفسها.
هناك نقطة مهمة لمن يستخدم هاتفًا قديمًا: الحد الأدنى المذكور هو أندرويد 8.0. إذا كان جهازك يعمل بإصدار أقدم، فلن تكون التجربة مماثلة لمستخدم يملك نظامًا أحدث. أما على الأجهزة المدعومة، فأنا أرى أن التركيز على مهمة التحويل يجعل التطبيق مفهومًا حتى لمن لا يحب التطبيقات المالية المعقدة.
يصل التطبيق إلى أكثر من نصف مليون تثبيت، وهو رقم يعكس انتشارًا ملحوظًا بين مستخدمي أندرويد في هذا السوق. الانتشار لا يثبت أن التطبيق الأفضل للجميع، لكنه يجعل العثور على مستخدمين لديهم خبرة به أسهل، وقد يساعدك ذلك في فهم الخطوات العامة قبل تنفيذ تحويل حقيقي. مع ذلك، لا تشارك بيانات الدخول أو تفاصيل التحويل مع أي شخص لمجرد أنه يقول إنه يستطيع مساعدتك.
أثر التطوير على المستخدمين الحاليين
إذا كنت تستخدم الخدمة من قبل عبر الفروع أو الطرق المعتادة، فالتطبيق يضيف راحة واضحة: تستطيع بدء الطلب من مكانك، والاحتفاظ بسياق العملية على الهاتف، وتقليل الحاجة إلى زيارة موقع فعلي. هذه الفائدة تظهر أكثر عندما تكرر التحويل إلى العائلة، لأنك لا تبدأ من الصفر في التفكير بالوجهة والمستفيد كل مرة.
أما المستخدم الجديد، فقد يجد أن سهولة الواجهة تخفي بعض القرارات المهمة. اختيار طريقة الاستلام ليس تفصيلًا ثانويًا؛ يجب أن تعرف هل المستفيد ينتظر استلامًا نقديًا أم وصولًا إلى حساب أو وسيلة أخرى متاحة له. قبل التأكيد، أسأل الشخص في الطرف الآخر عن الخيار الأنسب له، لأن إرسال المال بطريقة لا يستطيع استخدامها يسبب تأخيرًا غير ضروري.
ومن النصائح التي أجدها مفيدة الاحتفاظ بسجل شخصي بسيط للعملية: تاريخ الإرسال، اسم المستفيد، البلد، والمبلغ، من دون تخزين معلومات حساسة في مكان غير آمن. هذا يساعدني على مطابقة التحويل عند المتابعة، ويمنع الخلط بين عمليات متشابهة. التطبيق قد يساعدك في إدارة العملية، لكنه لا يعفيك من تنظيم سجلاتك إذا كنت ترسل مبالغ بصورة متكررة.
كذلك، أفضّل تنفيذ التحويل من اتصال إنترنت موثوق، وتجنب استخدام جهاز مشترك أو شبكة عامة عند إدخال معلومات مالية. هذه ليست وظيفة خاصة بالتطبيق بقدر ما هي عادة استخدام ضرورية لأي خدمة مالية. وإذا طلب منك شخص خارج القنوات المعتادة رمزًا أو كلمة مرور أو لقطة شاشة، أتعامل مع ذلك كإشارة خطر وأتوقف بدل محاولة حل المشكلة بسرعة.
مقارنته بالبدائل المعتادة
مقابل زيارة فرع Western Union، يمنحك التطبيق بداية أكثر مرونة، لأنك لا تحتاج إلى ترتيب وقت للذهاب إلى موقع فعلي قبل معرفة الخطوات الأساسية. الفرع قد يكون أفضل لمن يفضّل مساعدة مباشرة أو لا يريد إدخال البيانات بنفسه، بينما التطبيق يناسب من يريد التحكم بالعملية من هاتفه ومراجعة المعلومات بهدوء.
مقابل التحويل البنكي التقليدي، تبدو قيمة التطبيق في تركيزه على التحويل الدولي عبر خدمة متخصصة، لا في تقديم علاقة مصرفية كاملة. البنك قد يكون أنسب إذا كانت لديك حسابات مرتبطة، أو تحتاج إلى كشوفات ومزايا مالية أخرى، أو تريد إدارة عدة أنواع من المدفوعات في المكان نفسه. أما إذا كان المطلوب إرسال مبلغ لشخص في بلد آخر دون الحاجة إلى أدوات مصرفية واسعة، فالتطبيق أكثر مباشرة في رأيي.
أما المحافظ الرقمية وتطبيقات التحويل الحديثة، فقد تقدم تجربة أسرع لمستخدمين موجودين على المنصة نفسها. لكن ملاءمتها تعتمد على البلد والوسيلة التي يستطيع المستفيد استخدامها. لذلك لا أختار بناءً على شكل الواجهة فقط؛ أسأل أولًا: كيف سيستلم الطرف الآخر المال؟ إذا كانت الإجابة غير واضحة، فحتى التطبيق السهل لن يحل المشكلة.
ميزة ويسترن يونيون هنا هي اسم الخدمة وتركيزها على التحويلات الدولية، بينما العيب المحتمل هو أن المستخدم قد يكتشف أن الخيار الأنسب له يتغير حسب الوجهة وطريقة الاستلام. لهذا أعتبره أداة عملية، لا حلًا وحيدًا لكل سيناريو مالي.
الفجوات التي ينبغي الانتباه إليها
أكبر نقطة احتكاك بالنسبة لي هي أن التحويل المالي لا يحتمل التعامل السريع غير المدروس. التطبيق قد يجعل البداية سهلة، لكن المستخدم ما زال بحاجة إلى فهم المبلغ النهائي، والبيانات المطلوبة، وطريقة وصول المال. من يريد زرًا واحدًا يرسل المال بلا مراجعة لن يجد هذا النوع من الخدمات مناسبًا، وهذا أمر جيد من ناحية الأمان حتى لو بدا أبطأ.
كما أن التطبيق ليس بديلًا عن التواصل مع المستفيد. إذا تغير رقم هاتفه أو انتقل إلى بلد آخر أو لم يعد قادرًا على استخدام طريقة الاستلام المختارة، فلن تعالج الواجهة هذه المشكلة وحدها. أقترح التأكد من هذه التفاصيل قبل الدفع، لا بعد ظهور رسالة تفيد بأن العملية بدأت.
وقد لا يناسب التطبيق من يرسل مبالغ كبيرة أو يحتاج إلى استشارة متخصصة قبل كل تحويل. في هذه الحالات، من الأفضل فهم الشروط والحدود المعروضة داخل المسار نفسه، وربما اختيار قناة تقدم دعمًا مباشرًا إذا كانت طبيعة العملية حساسة. لا أرى أن سهولة التطبيق سبب كافٍ لتجاوز القراءة أو طلب المساعدة عند الحاجة.
كذلك، لا أستخدمه كبديل لتطبيق البنك في متابعة ميزانيتي اليومية. لا يقدم لي الغرض نفسه: هنا أنا أمام أداة تحويل، لا لوحة مالية شخصية. هذا الفرق مهم حتى لا تتوقع من التطبيق تصنيف مصروفاتك أو إدارة التزاماتك أو تقديم رؤية كاملة لأموالك.
نصائح قبل أول استخدام
ابدأ بتحويل تجريبي صغير إذا كنت تستخدم الخدمة لأول مرة أو تتعامل مع مستفيد جديد، ثم راقب وصوله قبل اعتمادها للتحويلات المتكررة.
اكتب اسم المستفيد كما هو في الوثيقة التي سيستخدمها عند الاستلام، ولا تعتمد على اسم مستعار أو تهجئة مختصرة من تطبيق المحادثة.
اتفق مع المستفيد مسبقًا على طريقة الاستلام، ثم راجع البلد والعملة والمبلغ في شاشة التأكيد قبل الدفع.
احتفظ بمرجع العملية في مكان خاص، ولا ترسله إلا للشخص الذي يحتاجه فعلًا لمتابعة التحويل.
إذا ظهرت خطوة مختلفة بعد تحديث التطبيق، لا تضغط تلقائيًا على “متابعة”؛ اقرأ ما تغير، لأن التفاصيل المالية تستحق دقيقة إضافية.
هذه النصائح تبدو بسيطة، لكنها تفرق بين استخدام التطبيق كاختصار ذكي وبين استخدامه بعجلة. القوة الحقيقية ليست في الضغط السريع، بل في جمع السرعة مع المراجعة الصحيحة.
لمن أوصي به؟
أوصي به لمن يعيش في الإمارات ويرسل المال إلى الخارج بانتظام أو عند الحاجة، ويريد إنجاز الجزء الأكبر من العملية عبر الهاتف. وهو مناسب أيضًا لمن يعرف المستفيد جيدًا ويستطيع تأكيد بياناته وطريقة استلامه قبل الإرسال. مجانية التطبيق تجعله سهل التجربة، لكن “مجاني” هنا يصف تنزيل التطبيق، وليس حكمًا على تكلفة كل تحويل؛ لذلك أراجع تفاصيل العملية قبل التأكيد بدل افتراض أن الخدمة بلا رسوم أو فروق.
لا أوصي بالاعتماد عليه وحده إذا كنت تحتاج إلى إدارة مالية متكاملة، أو إذا كان المستفيد غير متأكد من كيفية استلام المال، أو إذا كنت تفضل التحدث مع موظف في كل خطوة. في هذه الحالات، قد يكون الفرع أو البنك أو خدمة أخرى أكثر راحة، حتى لو كانت أقل مرونة من الهاتف.
أما من ناحية العمر، فتصنيف PEGI 3 يعكس أن التطبيق ليس موجّهًا لمحتوى حساس أو ترفيهي، لكنه لا يعني أن الطفل ينبغي أن يدير تحويلات مالية. المسؤولية هنا تقع على صاحب الحساب والبالغ الذي يدخل البيانات ويؤكد العملية.
الخلاصة بعد التجربة
أرى أن ويسترن يونيون - الإمارات ينجح عندما تكون حاجتك محددة: إرسال المال من الإمارات إلى شخص في الخارج بطريقة منظمة ومن الهاتف. تصميمه الموجه لمهمة واحدة يجعله أسهل من الأدوات المصرفية الثقيلة، وانتشاره ووجوده منذ سنوات يمنحانه حضورًا مطمئنًا لمن يريد خدمة معروفة. كما أن النسخة الحالية 4.5 تعكس استمرار المنتج بدل كونه تطبيقًا مهملًا.
في المقابل، لا أتعامل معه كحل سحري. يجب مراجعة بيانات المستفيد، وفهم طريقة الاستلام، والانتباه إلى التفاصيل النهائية، والاختيار بينه وبين البنك أو الفرع حسب الحالة. إذا كنت تريد تحويلًا دوليًا عمليًا ولا تحتاج إلى منظومة مالية كاملة، فالتطبيق يستحق التجربة. أما إذا كانت أولويتك الاستشارة الشخصية أو الإدارة الشاملة للأموال، فستجد خيارًا آخر أنسب لك.
نصيحتي الأخيرة: استخدمه للراحة، لكن لا تتخلَّ عن التحقق. هذه المعادلة هي التي تجعل تجربة التحويل أكثر سلاسة، وتمنع أن تتحول السرعة التي يقدمها الهاتف إلى سبب لخطأ كان يمكن تفاديه بمراجعة قصيرة.
أبرز المزايا
- إمكانية تتبع الحوالة مباشرة من التطبيق.
- دعم التحويل إلى حسابات بنكية ومحافظ رقمية في دول متعددة.
- إشعارات فورية عند تحديث حالة التحويل.
- واجهة عربية مناسبة للمستخدمين في الإمارات.
- إمكانية حفظ بيانات المستلمين لتسريع التحويلات القادمة.
القيود
- بعض التحويلات تتضمن رسوماً مرتفعة مقارنة بخدمات رقمية أخرى.
- سعر الصرف قد يكون أقل من السعر المتداول في السوق.
- تختلف خيارات الاستلام والرسوم حسب الدولة والمستلم.
- قد تتطلب بعض العمليات التحقق من الهوية والمستندات.
- توافر الخدمة وسرعة الاستلام يعتمدان على الوكيل والبلد المستلم.
الأسئلة الشائعة
ما هي خدمة ويسترن يونيون في الإمارات، وكيف يمكن استخدامها؟
ويسترن يونيون في الإمارات هي خدمة لتحويل الأموال محليًا ودوليًا، وتتيح إرسال المبالغ إلى أفراد أو حسابات بنكية في دول مختلفة بحسب الخيارات المتاحة. يمكن بدء التحويل من خلال التطبيق أو الموقع أو أحد الوكلاء، ثم اختيار الدولة والمبلغ وطريقة الاستلام وإتمام الدفع. تختلف الخطوات والخيارات وفق موقعك ووجهة التحويل.
هل يمكن إرسال الأموال من الإمارات إلى الخارج باستخدام التطبيق؟
نعم، يتيح تطبيق ويسترن يونيون عادةً بدء تحويلات مالية من الإمارات إلى دول متعددة، مع إمكانية اختيار الاستلام النقدي أو التحويل إلى حساب بنكي عندما تكون الخدمة متوفرة. قبل التأكيد، يعرض التطبيق قيمة الرسوم وسعر الصرف والمبلغ المتوقع وصوله. يُنصح بمراجعة البيانات بعناية، لأن بعض التحويلات قد لا يمكن تعديلها أو إلغاؤها بعد التنفيذ.
ما المستندات المطلوبة لإرسال أو استلام حوالة ويسترن يونيون؟
قد يُطلب من المرسل تقديم بيانات هوية سارية ومعلومات دقيقة عن المستفيد، مثل الاسم المطابق لوثيقة الهوية وبلد الإقامة والغرض من التحويل عند الحاجة. أما المستلم فيحتاج غالبًا إلى رقم التحويل، ووثيقة هوية مقبولة، وتفاصيل الحوالة. تختلف المتطلبات حسب قيمة العملية واللوائح المحلية وسياسة الوكيل، لذلك من الأفضل التحقق منها قبل زيارة الفرع.
كم تستغرق حوالة ويسترن يونيون في الإمارات، وما الرسوم المتوقعة؟
تختلف مدة وصول الحوالة بحسب طريقة الدفع والاستلام والبلد المستفيد وإجراءات التحقق. قد تتوفر بعض التحويلات للاستلام النقدي خلال دقائق، بينما تحتاج التحويلات البنكية إلى وقت أطول. كما تختلف الرسوم وسعر الصرف من عملية إلى أخرى، وقد تتأثر بالمبلغ والوجهة وطريقة الدفع. يعرض التطبيق عادة التكلفة التقديرية قبل تأكيد التحويل.
هل تطبيق ويسترن يونيون في الإمارات آمن، وما الاحتياطات التي يجب اتباعها؟
يستخدم التطبيق إجراءات تحقق وحماية للمساعدة في تأمين الحسابات والتحويلات، لكن أمان العملية يعتمد أيضًا على سلوك المستخدم. نزّل التطبيق من المتجر الرسمي فقط، ولا تشارك كلمة المرور أو رمز التحقق أو رقم الحوالة مع أي شخص غير موثوق. تجنب إرسال الأموال استجابةً لطلبات مجهولة أو عروض مشبوهة، وتحقق من اسم المستفيد قبل إتمام العملية.


